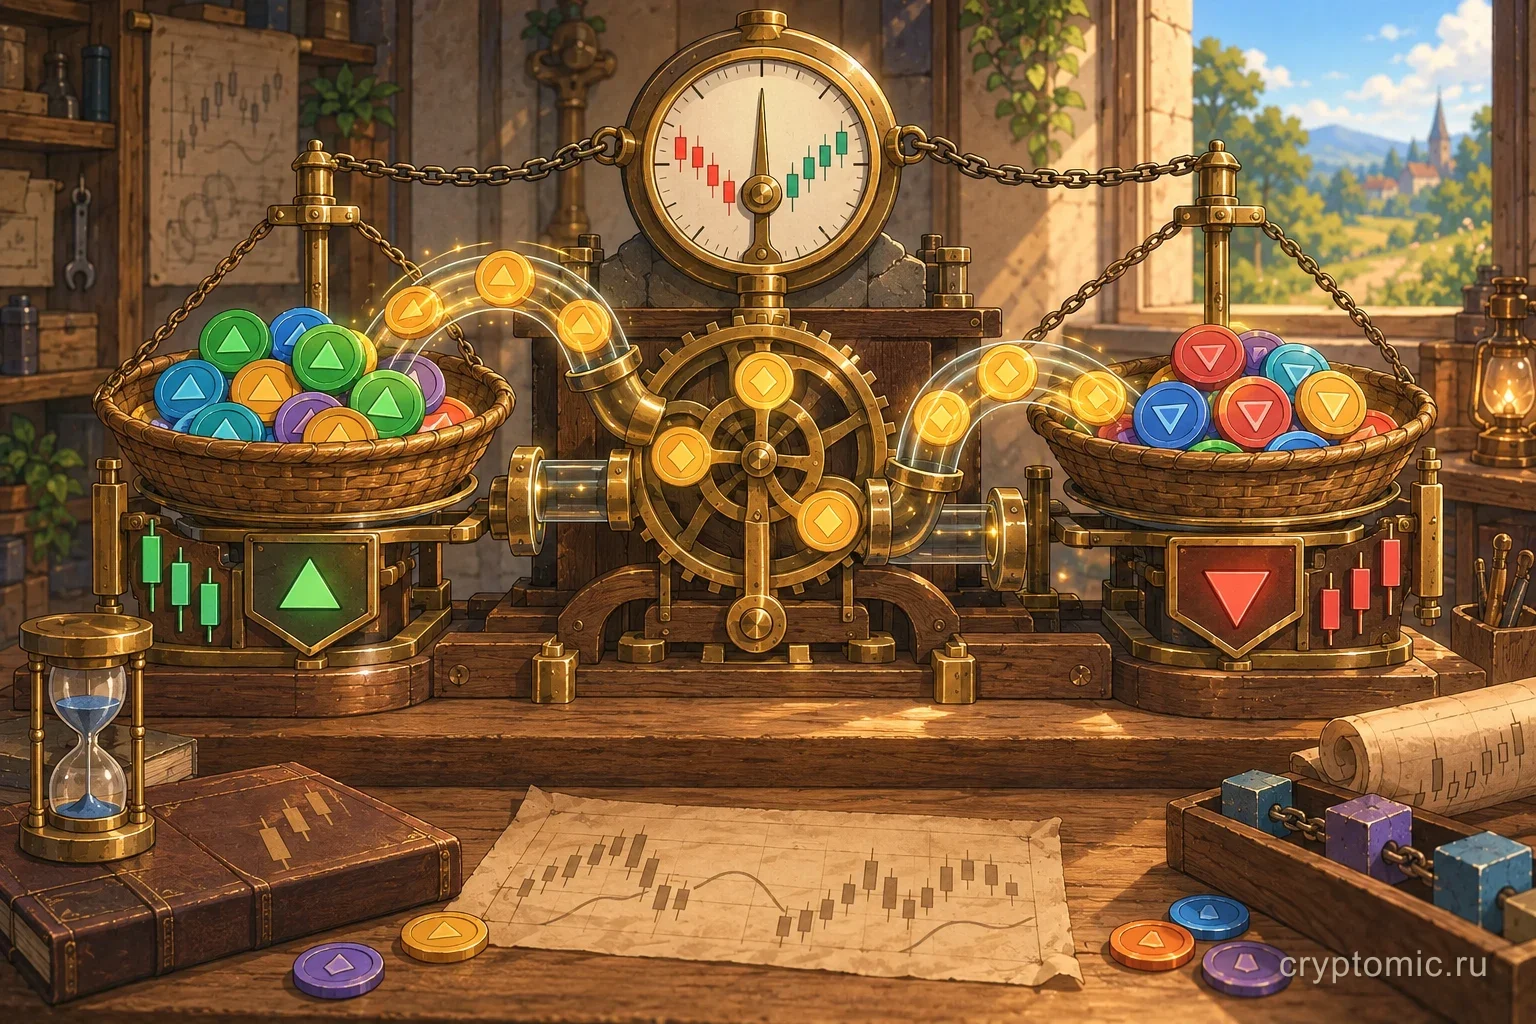
Бессрочный фьючерс, или perpetual, позволяет держать длинную либо короткую позицию без заранее установленной даты экспирации. Из-за отсутствия финального расчёта цена такого контракта могла бы надолго оторваться от спотового рынка. Funding rate создаёт регулярный денежный стимул, который делает перекос дорогим и подталкивает участников возвращать цену контракта ближе к цене базового актива.
Funding не является прогнозом и не гарантирует движение рынка в определённую сторону. Это платёж между сторонами открытых позиций, размер и расписание которого зависят от правил конкретной площадки. Перед сделкой важно проверить не только знак ставки, но и номинал позиции, время следующего расчёта, способ списания и возможное влияние на маржу.
Зачем perpetual-контракту нужен funding
Обычный срочный фьючерс имеет дату исполнения. По мере приближения этой даты его цена естественным образом сходится с расчётной ценой базового актива. У perpetual такой точки нет: контракт может оставаться открытым, пока трейдер сам его не закроет либо позиция не будет ликвидирована.
Чтобы бессрочный контракт не превратился в отдельный рынок со своей устойчиво завышенной или заниженной ценой, площадки сравнивают его с индексом, oracle price или другим ориентиром спотового рынка. Когда perpetual торгуется с премией, удержание длинной позиции обычно становится платным. Когда контракт стоит ниже ориентира, платить обычно начинает короткая сторона.
Такой механизм можно увидеть в разных архитектурах. Например, в обзорах GMX и его perpetual markets и Drift Protocol важно отделять способ исполнения сделок от механизма периодических расчётов между позициями.
Кто платит при положительной и отрицательной ставке
Базовое правило читается по знаку funding rate:
- Положительная ставка. Владельцы long-позиций платят владельцам short-позиций. Такая ситуация часто возникает, когда perpetual торгуется выше спотового ориентира и спрос на длинные позиции сильнее.
- Отрицательная ставка. Владельцы short-позиций платят владельцам long-позиций. Обычно это связано с дисконтом perpetual относительно индекса и выраженным спросом на короткие позиции.
Фраза «лонги платят шортам» не означает, что каждый трейдер получает деньги непосредственно от выбранного контрагента. Расчётная система агрегирует позиции и отражает списание либо начисление в балансе. На многих площадках сами funding-платежи являются перераспределением между противоположными сторонами, но правила комиссий, округления и обработки дефицита баланса нужно читать отдельно.
Как посчитать funding-платёж
Упрощённая формула выглядит так:
Funding-платёж = номинальная стоимость позиции × ставка за расчётный интервал.
Допустим, номинал позиции составляет 10 000 USDT, а применяемая ставка равна 0,01% за очередной интервал. Модуль платежа составит 1 USDT: 10 000 × 0,0001. При положительной ставке long заплатит эту сумму, а short получит; при отрицательной направление поменяется.
Важен именно номинал позиции, а не внесённая маржа. Если трейдер обеспечил позицию на 10 000 USDT залогом 1 000 USDT, funding всё равно рассчитывается от номинала по правилам контракта. Поэтому плечо не нужно умножать на ставку второй раз. Оно уже проявилось в том, что размер позиции больше собственного капитала.
Из-за этого небольшой процент может быть заметным относительно маржи. Платёж в 1 USDT равен лишь 0,01% от позиции, но уже 0,1% от залога в 1 000 USDT. Если ставка сохраняется несколько интервалов, затраты складываются. Простое умножение последней ставки на год часто вводит в заблуждение: знак, величина и даже частота расчётов способны измениться.
Из чего складывается ставка
Главная часть funding rate обычно связана с премией perpetual относительно индексной или oracle-цены. Площадка может оценивать не последнюю сделку, а серию наблюдений, среднюю премию и цены исполнения заданного объёма в книге ордеров. Это уменьшает влияние единичной сделки, хотя конкретная формула различается.
Некоторые системы добавляют процентный компонент, который моделирует разницу стоимости удержания базового и котируемого актива. Затем к результату применяют сглаживание, минимальное значение, верхнюю и нижнюю границы. Поэтому две площадки могут одновременно показывать разные ставки для одного актива: у них отличаются рынки, ликвидность, источники индекса, интервалы и параметры ограничения.
Отображаемая до расчёта ставка часто является прогнозной. Она меняется вместе с премией до момента фиксации. Историческая ставка показывает уже состоявшийся расчёт, а не обещание следующего начисления. Для onchain-площадок полезно отдельно понимать источник oracle и механизм исполнения, как в материале о SynFutures и permissionless futures.
Когда происходит списание
Единого расписания для всех perpetuals нет. Одни площадки рассчитывают funding по фиксированным временным точкам, другие применяют его каждый час, а отдельные системы отражают начисление непрерывно, хотя ставку показывают в пересчёте на более длинный период. Во время сильного перекоса интервал и предел ставки могут меняться в соответствии со спецификацией контракта.
При дискретном расчёте обычно важен факт открытой позиции в момент списания. Закрытие незадолго до него не всегда безопасно: исполнение может задержаться, цена измениться, а фактическая временная отметка может отличаться от ожидания. В непрерывной модели попытка «пересидеть минуту» вообще не устраняет уже накопленный платёж.
Перед входом нужно найти четыре значения: текущую оценку ставки, время следующего расчёта, длительность интервала и историю состоявшихся платежей. Нельзя автоматически переносить расписание с одной биржи или DEX на другую.
Как funding влияет на маржу и ликвидацию
Списание уменьшает доступный баланс или маржу позиции. Если запас небольшой, серия неблагоприятных funding-платежей способна приблизить ликвидацию даже при сравнительно спокойной цене. Начисление в пользу трейдера, напротив, увеличивает реализованный результат, но не отменяет рыночный убыток при движении цены против позиции.
Следует смотреть на итоговую equity после торговых комиссий, funding и нереализованного PnL. Логика похожа на контроль запаса до ликвидации: один благоприятный показатель не заменяет оценку всей позиции. У perpetual конкретный порог определяется маржинальной моделью площадки, типом обеспечения и другими открытыми сделками.
Почему высокая ставка не предсказывает разворот
Большой положительный funding говорит о дорогом удержании long и заметном перекосе рынка, но цена может продолжить расти дольше, чем трейдер способен сохранять short. Отрицательная ставка также не гарантирует отскок. Она описывает текущее соотношение цены контракта, ликвидности и позиций на конкретной площадке.
Ставка может быстро снизиться после притока арбитражёров, изменения цены или закрытия крупных позиций. Иногда высокий funding компенсирует риск резкого движения, а не создаёт безрисковую доходность. Малоликвидный рынок дополнительно несёт риск проскальзывания, плохого исполнения и расхождения индекса с доступной ценой выхода.
Funding-арбитраж и его ограничения
При положительной ставке участник может купить актив на споте и открыть равный short в perpetual, стараясь уменьшить направленный риск и получать funding. При отрицательной ставке зеркальная конструкция сложнее, поскольку для продажи спотового актива может понадобиться заём.
Такая позиция не становится безрисковой. Между спотом и деривативом остаются basis, разные цены исполнения и расходы на комиссии. Ставка может сменить знак сразу после входа. Добавляются риски ликвидации одной ноги, остановки площадки, oracle, вывода обеспечения и контрагента. Доход нужно считать после всех затрат и с учётом капитала, который нельзя свободно использовать, пока обе стороны открыты.
Что проверить перед открытием позиции
- Уточните, является показанная ставка прогнозной или уже зафиксированной.
- Проверьте направление платежа: кто платит при текущем знаке.
- Найдите точный интервал и время следующего расчёта для выбранного контракта.
- Посчитайте платёж от полного номинала позиции, а затем сравните его с маржой.
- Посмотрите историю ставки, но не считайте последнее значение постоянным.
- Учтите влияние списания на equity и цену ликвидации.
- Проверьте индекс, mark price, ограничения ставки и ликвидность выхода.
- Для арбитража отдельно рассчитайте обе торговые комиссии, проскальзывание и стоимость заёмного актива.
Funding rate решает конкретную задачу: создаёт стимул удерживать perpetual рядом со спотовым ориентиром. Для трейдера это регулярная переменная часть результата, которую нужно считать вместе с движением цены, комиссиями и маржинальным риском. Чем выше плечо и дольше срок удержания, тем опаснее воспринимать funding как небольшую служебную цифру.